はじめに
M&Aで魅力的な事業計画を見つけても、提示された数字が将来も続くとは限りません。重要顧客が離れかけていたり、帳簿に出ていない債務があったりすれば、買収価格も統合計画も変わります。そこで行うのがデューデリジェンス(Due Diligence、DD)です。DDは対象企業の問題探しにとどまりません。買うべきか、いくらで買うか、買収後に何を変えるかを決める経営判断のプロセスです。この記事では、主な種類と進め方に加え、調査結果を価格・契約・PMIへ結びつける考え方を解説します。
M&Aのデューデリジェンスとは?
デューデリジェンスとは、買い手が最終契約の前に、対象会社や事業の実態・価値・リスクを調べることです。基本合意後から最終契約前に行うのが一般的ですが、案件や合意内容によって順序や深さは変わります。中小企業庁は、財務・法務・ビジネス・税務などを調査し、譲渡対価の精査、事業改善の検討、最終契約条件の調整、PMIに役立つ情報の取得につなげる工程と位置づけています。1
「調べて問題がなければ買う」という単純なチェックではありません。買収仮説を確かめ、リスクの大きさと対応可能性を見極め、投資判断を更新するための調査です。すべてを網羅するより、取引の目的や許容できるリスクに照らして、調査範囲に優先順位を付けることが重要です。
デューデリジェンスの種類と確認項目
案件に応じて複数分野を組み合わせます。財務・税務・法務・事業が中心となり、人事、IT、サイバーセキュリティ、オペレーション、ESGなどを加えることがあります。2
| 種類 | 主な目的・確認項目 | 発見されるリスクの例 |
|---|---|---|
| 財務DD | 正常収益力、EBITDA、運転資本、現預金・有利子負債、設備投資、キャッシュフローを確認 | 一時的利益、回収困難な債権、簿外・偶発債務 |
| 税務DD | 過去の申告・納税、税務調査、繰越欠損金、組織再編や国際取引を確認 | 追徴課税、税務ポジションの否認可能性 |
| 法務DD | 重要契約、許認可、株主・知財、訴訟、コンプライアンスを確認 | M&A後の契約解除、事業継続や権利の問題 |
| ビジネスDD | 市場、競争力、顧客・製品別収益、事業計画、シナジーを検証 | 顧客集中、需要予測の過大評価、競争優位の低下 |
| 人事・組織DD | キーパーソン、雇用条件、報酬・退職給付、組織風土を確認 | 主要人材の退職、未払賃金、統合後の人材流出 |
| IT・サイバー/その他 | 基幹システム、データ、アクセス管理、事故履歴、業務運営やESGを確認 | 統合費用、脆弱性、操業停止、環境・人権上の負担 |
財務DDが「過去の収益や資金の実態」を検証するのに対し、ビジネスDDは「将来も売上・利益が続く理由」を検証します。たとえば、売上実績が伸びていても、更新契約の割合が低く、特定顧客の発注に偏っていれば、事業計画の前提をそのまま採用できません。財務と事業の両面をつなげて読むことで、数字の背景が見えてきます。2
M&AにおけるDDの進め方
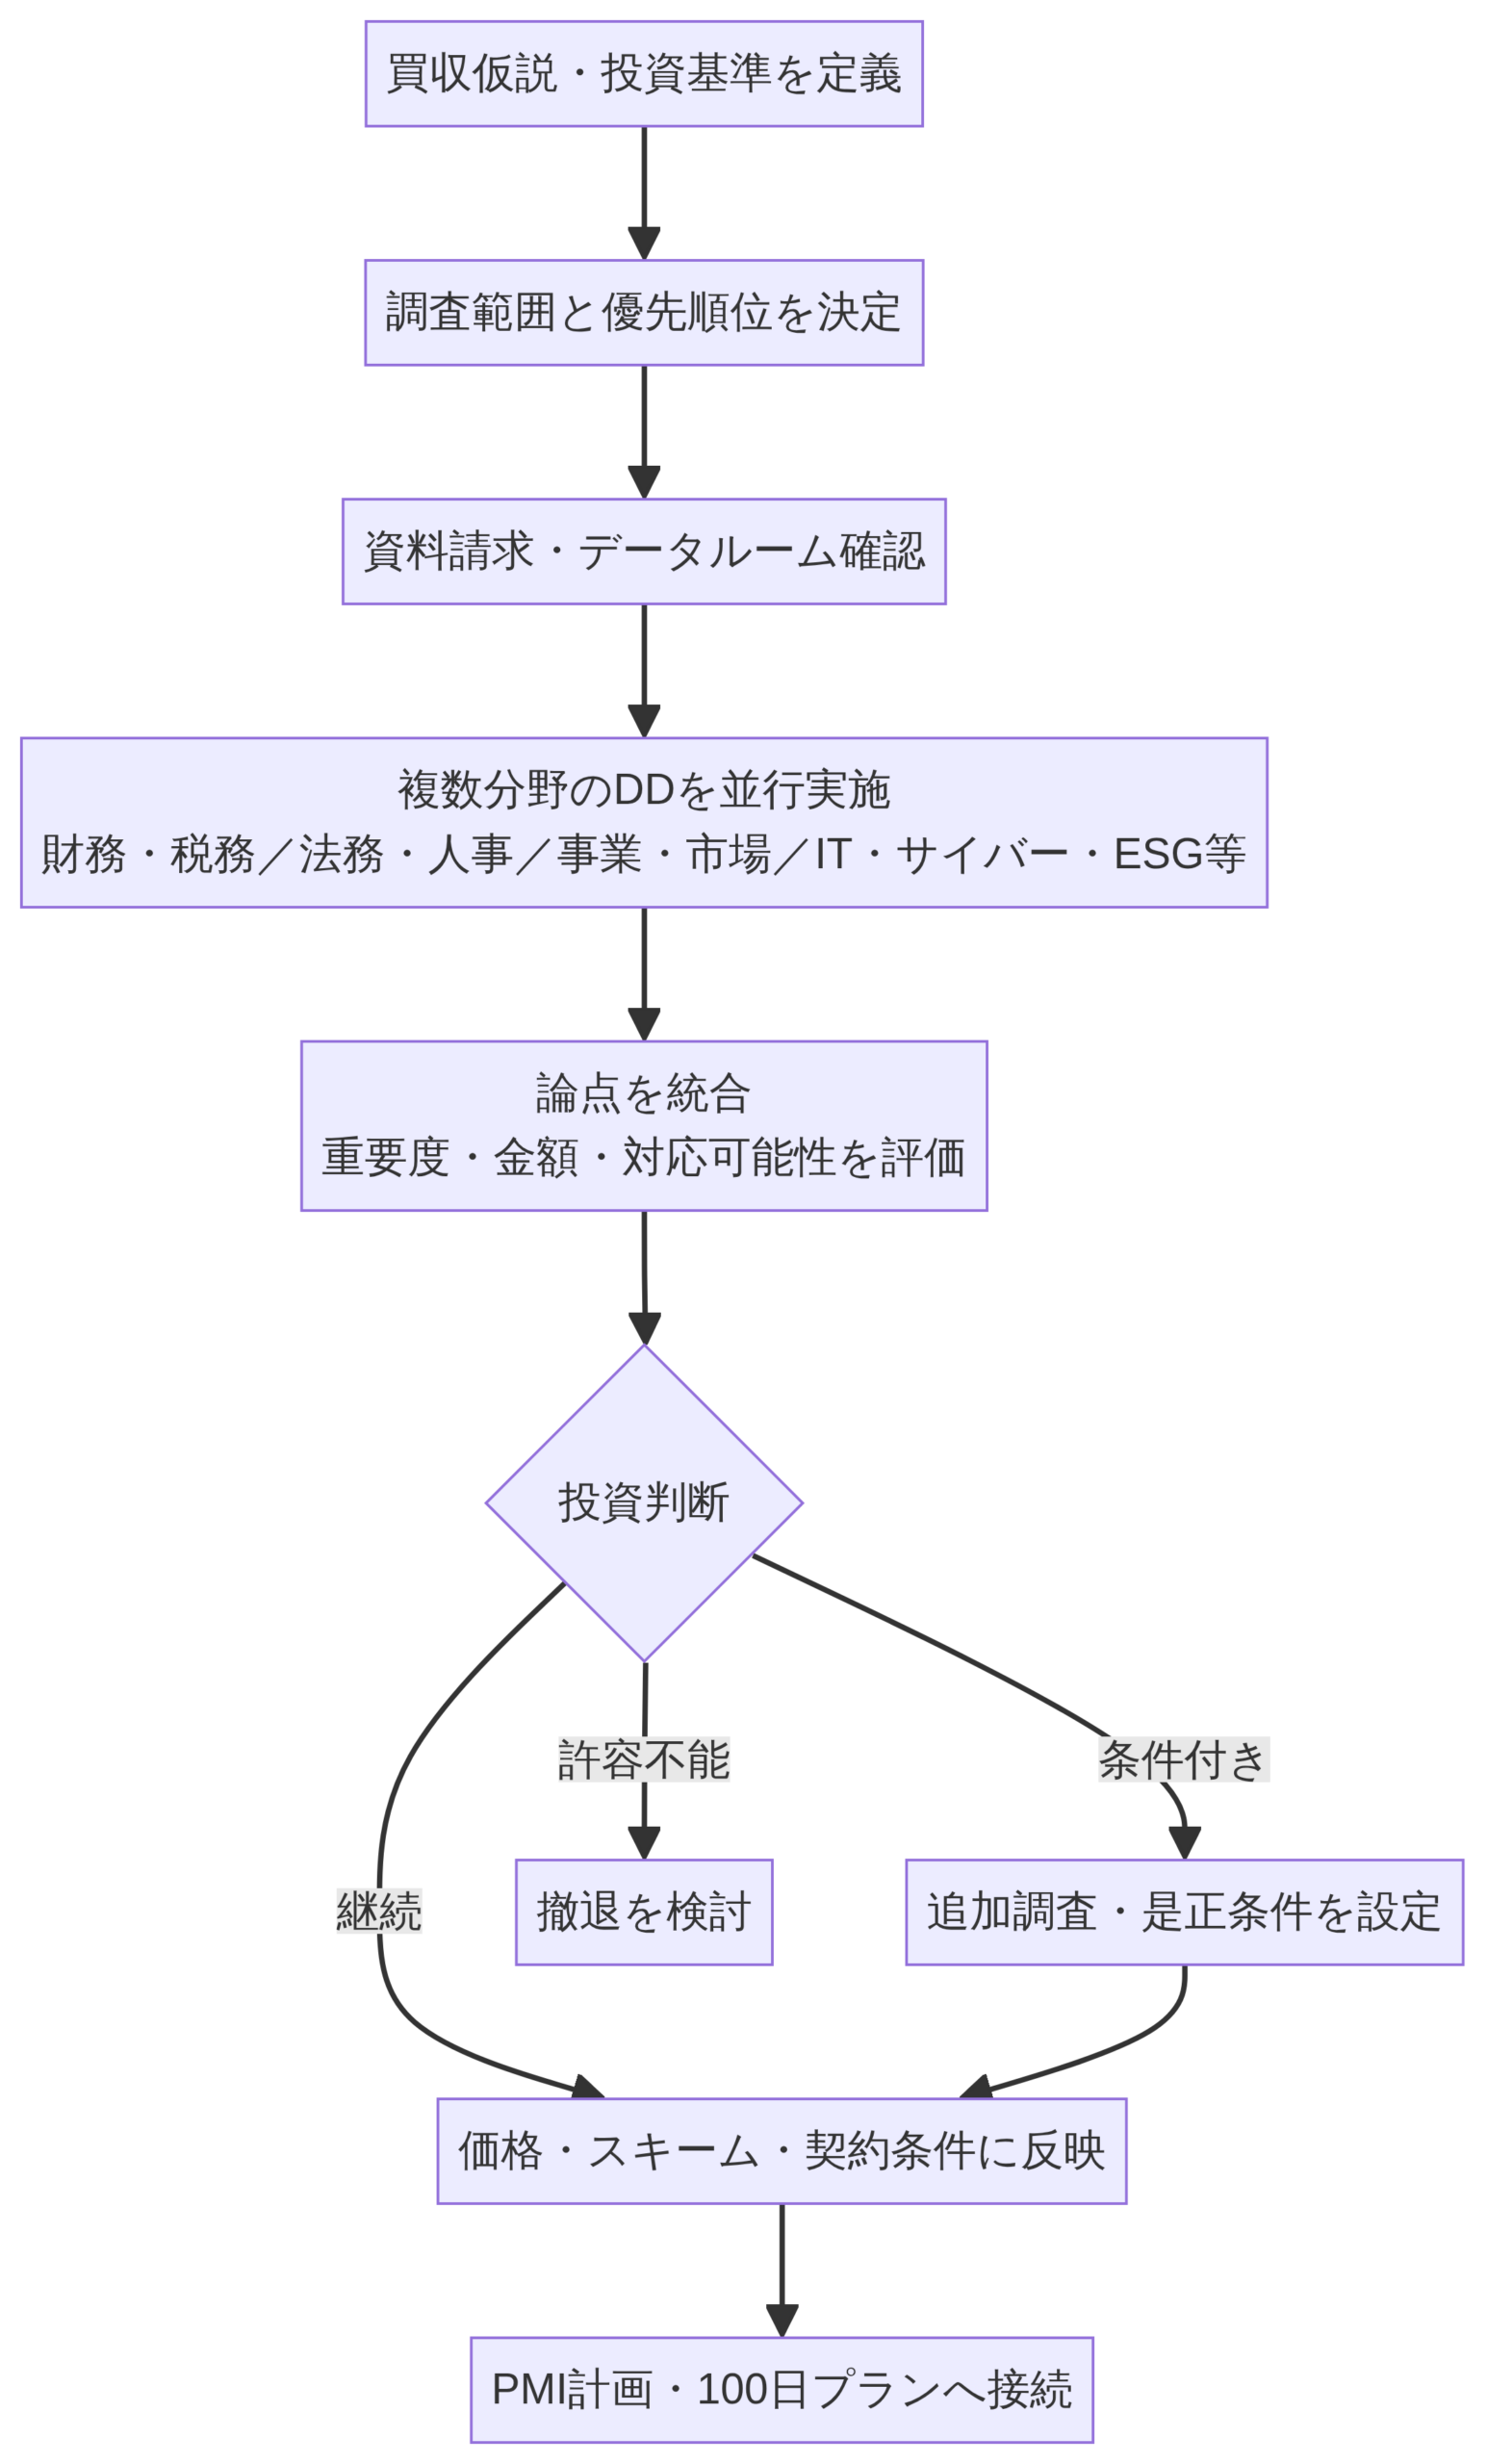
- 買収仮説と調査範囲を決める。 取得目的、想定シナジー、許容できないリスクを先に言語化します。ここが曖昧だと、資料請求が増える一方で経営判断に必要な答えが出ません。
- 専門家・社内担当を組成する。 会計士、税理士、弁護士などの専門家に加え、事業部門、財務、人事、IT、海外案件なら現地の担当者を含めます。
- 資料・データを分析し、質問を深掘りする。 財務諸表や契約書を読み、数字と現場の説明が合わない点を経営陣インタビューや追加資料で確かめます。
- 発見事項を重要度・金額・対応可能性で整理する。 影響額が定量化できるか、クロージング前に解消できるか、買収後に管理できるかを分けます。
- 投資判断と実行計画へ反映する。 価格・契約・取引スキームの見直し、追加調査、買収中止、PMIの担当・期限・KPIまで決めます。
日程を優先して重要論点を飛ばすのも、全分野を同じ深さで調べて時間を使い切るのも避けたいところです。買収仮説を覆しうる論点から着手し、見つかった問題に応じて調査を広げる「リスクベース」の設計が現実的です。
見落としたくない5つのリスク
- 利益の質: 一時的な補助金や資産売却益を通常のEBITDAと混同していないか。正常化後の利益と、利益を現金化できているかを確認します。
- 顧客・仕入先への集中: 上位顧客の売上比率だけでなく、契約更新、解約権、支配権変更時の同意条項も確認します。
- 簿外・偶発債務: 未払残業代、保証、係争、税務上の潜在負担など、貸借対照表だけでは見えない負担を調べます。
- キーパーソン依存: 顧客関係や技術・業務知識が特定社員に集中していないか。本人の継続勤務意向と引継ぎ可能性も重要です。
- 統合コストとシナジーの過大評価: システム切替、拠点統合、追加人員などの費用や実行期間を、期待効果と同じ計画に織り込みます。
DDの結果を価格・契約・PMIにどう活かすか
架空の事例: 対象会社の売上は成長中ですが、DDで売上の大半が一社に集中し、利益には一時的な収入が含まれ、製品を熟知する社員の退職意向も判明したとします。ここで「リスクが見つかったから一律に値下げ」と決めるのは早計です。
まず財務DDで一時収入を除いた正常収益力を算定し、ビジネスDDで主要顧客との契約継続性や代替販路を確認します。人事面では、引継ぎ期間、知識の文書化、重要人材のリテンション施策を検討します。その結果を買収価格や投資採算に反映し、必要なら価格調整、支払条件、表明保証・補償、クロージング条件などを専門家と協議します。契約で補える問題と、買収後も残る事業リスクは分けて扱う必要があります。1
そして発見事項はPMI計画へ移します。たとえば「主要顧客の契約更新をいつ誰が確認するか」「重要社員の引継ぎを何月までに終えるか」のように、責任者と期限を置きます。DDレポートを保管して終わりにせず、初期の経営会議や100日プランで追跡できる形にして初めて、調査が価値向上に結びつきます。1 2
一方、重大な法令違反や事業継続を脅かす問題が解消できない場合は、取引中止も合理的な選択肢です。中小企業庁のガイドラインも、DDの結果を譲渡対価や最終契約条件の調整、M&A実行の判断、PMIに活用する重要性を示しています。1
海外M&Aで追加確認したいこと
海外案件では、資料を受け取れても「日本と同じ意味・基準で比較できる」とは限りません。会計基準や決算期、税務処理、労働法制、許認可、データ保護・サイバー規制、契約慣行を現地専門家と照合します。為替やインフレだけでなく、現地経営陣への権限集中、グループ本社から見えにくい取引慣行、言語の違いによる説明のずれも、情報の非対称性を生みます。
現地の法務・税務・会計を調べるだけでなく、顧客や従業員が買収後も取引・就業を続ける条件を確かめましょう。国ごとの専門論点は案件により異なるため、現地資格を持つ専門家の確認が欠かせません。海外事業の税務論点を整理する際は、グローバル組織の国際税務戦略に関する記事も参考になります。
まとめ:DDは買収後の価値を設計する工程
M&Aのデューデリジェンスは、対象会社の財務・税務・法務・事業などを調べ、買収の可否や条件を判断するプロセスです。調査項目を並べるだけでは、価値は生まれません。発見事項を正常収益力や投資価値に反映し、価格・契約・スキームを調整し、残る課題をPMIの計画に落とし込むことが大切です。
企業価値の考え方を先に整理したい方は、M&Aにおける企業価値算定の解説もあわせてご覧ください。DDは「買収するか」を決めるだけでなく、「買収後にどう価値をつくるか」を具体化するために行います。





コメント